
THỨ SÁU 25/7/2025 11:18
Hỏi:
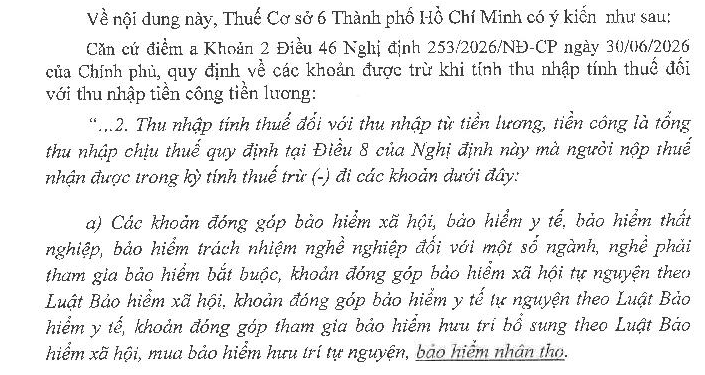
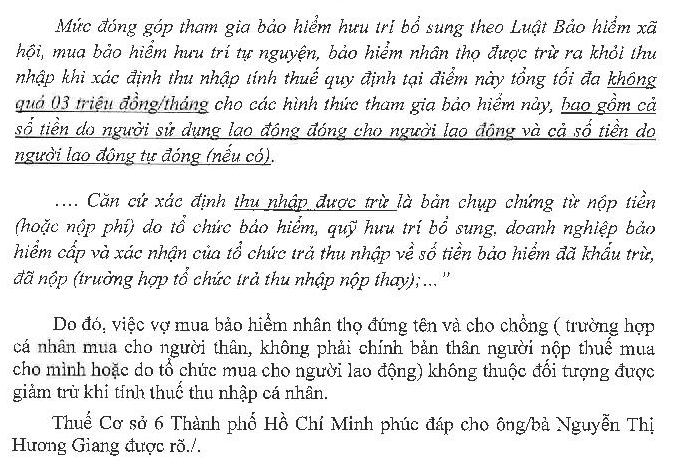
Kính gửi: Cơ quan Thuế, Tôi kính đề nghị Quý Cơ quan hướng dẫn về việc giảm trừ thuế thu nhập cá nhân đối với khoản đóng bảo hiểm nhân thọ theo quy định tại điểm a khoản 2 Điều 46 Nghị định 253/2026/NĐ-CP. Hiện tại, tôi có mua hợp đồng bảo hiểm nhân thọ tại Công ty TNHH Bảo hiểm Nhân thọ AIA (Việt Nam), trong đó: - Bên mua bảo hiểm: Tôi (vợ). - Người được bảo hiểm: Chồng tôi. - Người trực tiếp đóng phí bảo hiểm: Tôi (vợ). Chồng tôi là người lao động có thu nhập từ tiền lương, tiền công và thuộc đối tượng nộp thuế TNCN. Theo quy định tại điểm a khoản 2 Điều 46 Nghị định 253/2026/NĐ-CP, khoản đóng bảo hiểm nhân thọ được trừ khi xác định thu nhập tính thuế TNCN, với tổng mức tối đa 3 triệu đồng/người/tháng, tính chung với các khoản bảo hiểm hưu trí theo quy định. Tôi kính đề nghị Quý Cơ quan giải đáp: 1. Trường hợp vợ chồng sử dụng thu nhập chung của gia đình để đóng phí bảo hiểm, nhưng hợp đồng bảo hiểm và chứng từ đóng phí đứng tên vợ, thì chồng tôi có được áp dụng khoản giảm trừ này không? 2. Nếu chồng tôi được giảm trừ, cần cung cấp những hồ sơ, chứng từ gì để doanh nghiệp nơi chồng tôi làm việc có cơ sở thực hiện giảm trừ khi tính thuế TNCN hằng tháng hoặc khi quyết toán thuế năm? Kính mong Quý Cơ quan hướng dẫn và viện dẫn căn cứ pháp lý cụ thể để gia đình tôi có cơ sở thực hiện đúng quy định. Tôi xin chân thành cảm ơn!
28/10/2026
Trả lời:


Gửi phản hồi: