Kính gửi: Bộ Tài chính.
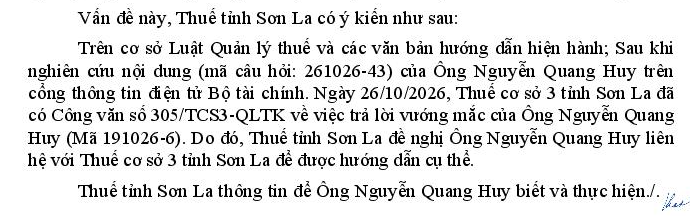
Tôi là Nguyễn Quang Huy. Tôi đề nghị câu hỏi này được Cục Quản lý công sản hoặc Cục Thuế trả lời trực tiếp. Lý do: câu hỏi trước của tôi (mã 191026-6) do Thuế cơ sở 3 tỉnh Sơn La trả lời, đây cũng là đơn vị đang trực tiếp thụ lý hồ sơ của tôi, và câu trả lời đó chưa giải đáp các vấn đề nêu dưới đây.
Diễn biến hồ sơ
16/6/2026: Tôi nộp đơn xin chuyển 132m² đất vườn sang đất ở tại thửa 362, tờ bản đồ 41, phường Thảo Nguyên, tỉnh Sơn La. Đơn chỉ đề nghị chuyển mục đích cho một thửa duy nhất. Mục 9 để trống vì khi đó địa phương xác nhận chính sách miễn, giảm chưa được áp dụng cụ thể. UBND phường đã có Công văn 1071/UBND-KTHTĐT ngày 22/6/2026 xin ý kiến cấp trên về nội dung này. Ngay chính cán bộ của thuế CS3 Sơn La cũng khẳng định trường hợp của tôi vào lúc đó cũng đang còn vướng mắc nên chưa áp dụng cần chờ thêm thời gian. Chính vì vậy tôi chù động không ghi vào mục này.
13/7/2026: Quyết định 582 cho phép chuyển mục đích. 23/7/2026: Phiếu chuyển thông tin 109/PCTT. 30/7/2026: Thông báo nộp tiền. 28/8/2026: Tôi nộp 50% đúng hạn.
07/9/2026: UBND phường ban hành Thông báo 424 hủy Phiếu 109, lý do xác định hạn mức chưa đúng.
17/9/2026: Tôi nộp đơn đề nghị xác định lại tiền sử dụng đất, kèm văn bản cam kết lựa chọn thửa 362 để áp dụng theo khoản 2 Điều 6 Nghị định 50/2026/NĐ-CP. Tôi chưa và sẽ không đề nghị áp dụng ưu đãi này cho bất kỳ thửa đất nào khác.
20/9/2026: Phiếu 10/PCTT thay thế được lập, xác định tôi đủ điều kiện và chuyển sang cơ quan thuế.
Thuế cơ sở 3 trả lời tạm thời chưa tính lại (Công văn 283/TCS3-QLTK ngày 06/10/2026), với lý do đơn chuyển mục đích không thể hiện lựa chọn thửa đất. Thuế tỉnh Sơn La đã xin ý kiến Cục Thuế tại Công văn 1975/SLA-CNTK ngày 23/9/2026, đến nay chưa có trả lời.
Căn cứ tôi dựa vào
a) Khoản 2 Điều 6 Nghị định 50/2026/NĐ-CP chỉ yêu cầu cam kết “thể hiện tại đơn đề nghị chuyển mục đích sử dụng đất”. Quy định này không nêu thời điểm phải thể hiện, không cấm bổ sung, và không quy định hậu quả mất quyền nếu không ghi ngay từ đầu. Quy định hướng tới hộ có nhiều thửa được phép chuyển mục đích, nhằm tránh hưởng ưu đãi nhiều lần. Tôi chỉ chuyển mục đích một thửa.
b) Khoản 3 Điều 6 Nghị định 50/2026/NĐ-CP quy định việc lựa chọn thửa đất được tính từ ngày 01/8/2024, tức chính sách áp dụng liên tục. Công văn 7713/BTC-QLCS ngày 08/6/2026 của Bộ Tài chính cũng hướng dẫn theo tinh thần này.
c) Hồ sơ của tôi chưa hoàn thành nghĩa vụ tài chính. Chính câu trả lời mã 191026-6 ghi nhận văn bản cam kết được nộp trước khi tôi hoàn thành nghĩa vụ tài chính. Theo khoản 2 Điều 21 Nghị định 103/2024/NĐ-CP (sửa đổi tại điểm c khoản 12 Điều 13 Nghị định 50/2026/NĐ-CP), cơ quan thuế tính tiền sử dụng đất căn cứ Phiếu chuyển thông tin. Phiếu đang có hiệu lực đối với hồ sơ của tôi là Phiếu 10/PCTT.
d) Luật Đất đai 2024, tại quy định về trình tự, thủ tục chuyển mục đích sử dụng đất, đặt nguyên tắc: hồ sơ chưa bảo đảm quy định thì hướng dẫn người sử dụng đất bổ sung, không bác bỏ.
đ) Khoản 2 Điều 12 Nghị định 50/2026/NĐ-CP chỉ áp dụng cho quyết định ban hành từ 01/8/2024 đến trước 01/01/2026. Quyết định 582 của tôi ban hành ngày 13/7/2026 nên không thuộc trường hợp tính lại theo cơ chế chuyển tiếp.
Đề nghị Bộ trả lời
(1) Hồ sơ chuyển mục đích chưa hoàn thành nghĩa vụ tài chính thì người sử dụng đất có được bổ sung cam kết lựa chọn thửa đất theo khoản 2 Điều 6 Nghị định 50/2026/NĐ-CP không? Nếu không, đề nghị nêu cụ thể điều khoản nào quy định cam kết chỉ được thể hiện tại thời điểm nộp đơn ban đầu và không được bổ sung.
(2) Người sử dụng đất chỉ xin chuyển mục đích một thửa duy nhất thì có bắt buộc phải có nội dung lựa chọn thửa đất theo khoản 2 Điều 6 không?
(3) Khi Phiếu chuyển thông tin làm căn cứ ra thông báo nộp tiền đã bị cơ quan quản lý đất đai hủy và đã có Phiếu thay thế, nhưng cơ quan thuế chưa ban hành thông báo thay thế, thì thông báo nộp tiền cũ có còn là căn cứ buộc người sử dụng đất nộp tiếp và tính tiền chậm nộp không?
Trân trọng cảm ơn.
03/11/2026